 Aplicable en España — basado en normativa española (BOE).
Qué publica el BOE del 20 de octubre de 2026
El «Boletín Oficial del Estado» del martes 20 de octubre de 2026 publica, en la sección I y bajo el epígrafe «Medidas urgentes», la Resolución de 16 de octubre de 2026, del Congreso de los Diputados, por la que se ordena la publicación del Acuerdo de convalidación del Real Decreto-ley 24/2026, de 29 de septiembre. Su identificador es BOE-A-2026-21787.
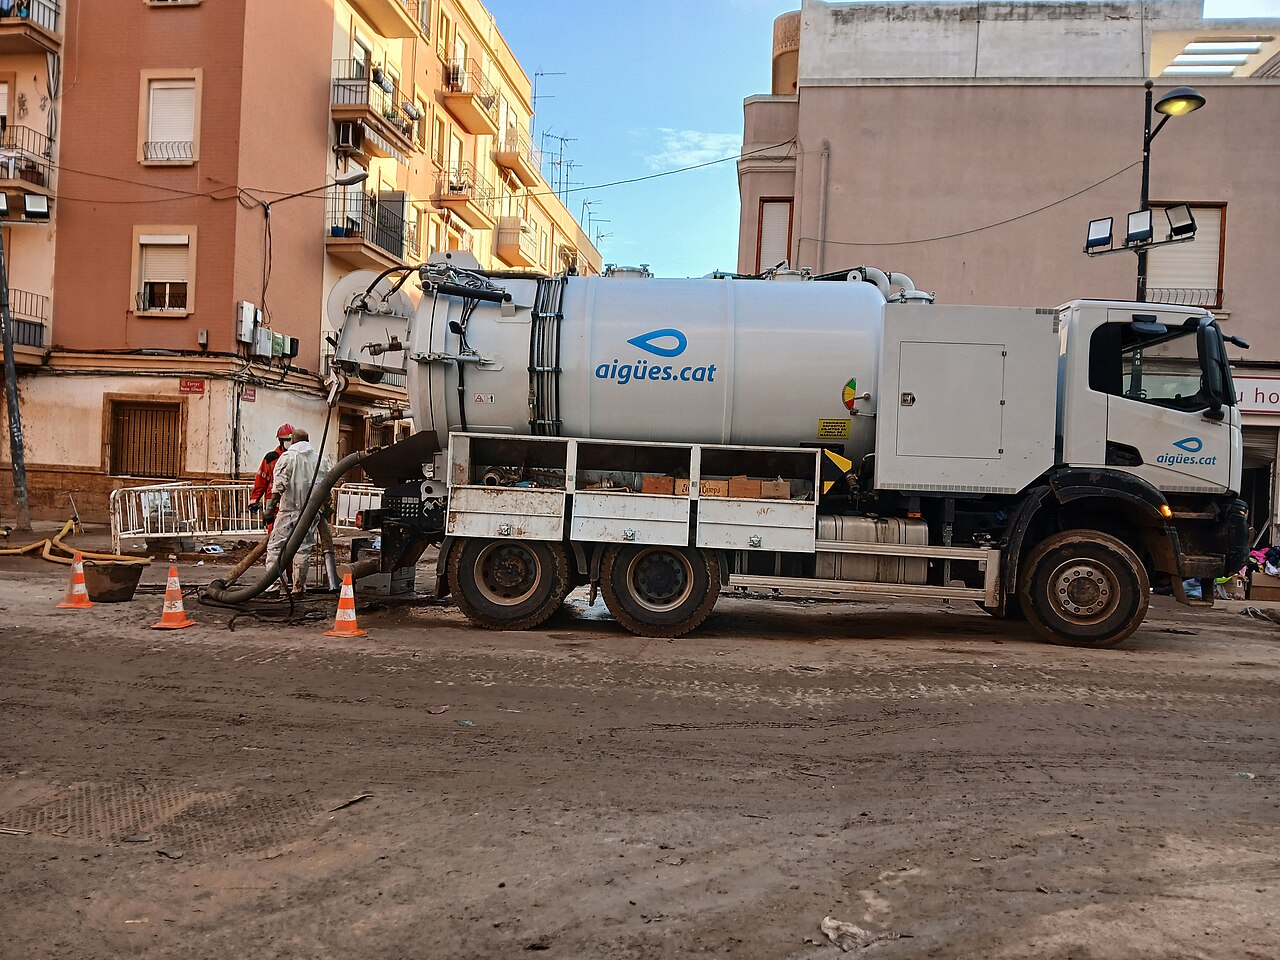
El título completo de la norma convalidada es largo y conviene tenerlo a la vista: Real Decreto-ley 24/2026, de 29 de septiembre, «por el que se establecen medidas relacionadas con el plan de respuesta inmediata, reconstrucción y relanzamiento frente a los daños causados por la Depresión Aislada en Niveles Altos (DANA) en diferentes municipios entre el 28 de octubre y el 4 de noviembre de 2024».
El acuerdo es de un solo párrafo. Su texto íntegro, tal como lo publica el BOE, es este:
«De conformidad con lo dispuesto en el artículo 86.2 de la Constitución, la Diputación Permanente del Congreso de los Diputados, en su sesión del día de hoy, acordó convalidar el Real Decreto-ley 24/2026, de 29 de septiembre, por el que se establecen medidas relacionadas con el plan de respuesta inmediata, reconstrucción y relanzamiento frente a los daños causados por la Depresión Aislada en Niveles Altos (DANA) en diferentes municipios entre el 28 de octubre y el 4 de noviembre de 2024, publicado en el «Boletín Oficial del Estado» número 241, de 30 de septiembre de 2026.»
Lo firma la Presidenta del Congreso de los Diputados, Francina Armengol Socias, en el Palacio del Congreso, con fecha de 16 de octubre de 2026. La ficha de análisis del BOE consigna rango de Resolución, fecha de disposición 16/10/2026 y fecha de publicación 20/10/2026, y registra como referencia anterior que el documento «PUBLICA Acuerdo de convalidación del Real Decreto-ley 24/2026, de 29 de septiembre».
Esta pieza describe lo que dicen los dos textos publicados —el acuerdo y el real decreto-ley convalidado— y los cita literalmente. No valora su alcance ni anticipa cómo se aplicarán a casos concretos.
Quién convalida: la Diputación Permanente del Congreso
El dato que distingue este acuerdo de otras convalidaciones recientes es el órgano que lo adopta. Quien acuerda la convalidación, según el texto, es «la Diputación Permanente del Congreso de los Diputados», y no el Pleno de la Cámara. Las Cortes Generales están disueltas desde el Real Decreto 806/2026, de 5 de octubre, que convocó elecciones.
La Constitución regula la Diputación Permanente de cada Cámara —también la del Congreso de los Diputados— en su artículo 78. Su apartado 2 dice:
«Las Diputaciones Permanentes estarán presididas por el Presidente de la Cámara respectiva y tendrán como funciones la prevista en el artículo 73, la de asumir las facultades que correspondan a las Cámaras, de acuerdo con los artículos 86 y 116, en caso de que éstas hubieren sido disueltas o hubiere expirado su mandato y la de velar por los poderes de las Cámaras cuando éstas no estén reunidas.»
Y el apartado 3 del mismo artículo añade: «Expirado el mandato o en caso de disolución, las Diputaciones Permanentes seguirán ejerciendo sus funciones hasta la constitución de las nuevas Cortes Generales.» El apartado 4 prevé que, «Reunida la Cámara correspondiente, la Diputación Permanente dará cuenta de los asuntos tratados y de sus decisiones.»
El precepto que el acuerdo invoca es el artículo 86.2 de la Constitución, cuyo texto vigente es el siguiente:
«Los Decretos-leyes deberán ser inmediatamente sometidos a debate y votación de totalidad al Congreso de los Diputados, convocado al efecto si no estuviere reunido, en el plazo de los treinta días siguientes a su promulgación. El Congreso habrá de pronunciarse expresamente dentro de dicho plazo sobre su convalidación o derogación, para lo cual el Reglamento establecerá un procedimiento especial y sumario.»
Sobre la figura en general, puede consultarse la entrada decreto-ley del diccionario. Esta casa ha descrito otras convalidaciones con el mismo método, como la del Real Decreto-ley 23/2026 sobre La Palma.
Qué es el Real Decreto-ley 24/2026
La norma convalidada se publicó en el BOE número 241, de 30 de septiembre de 2026, con la referencia BOE-A-2026-20264. Su ficha de análisis consigna fecha de disposición 29/09/2026, fecha de publicación 30/09/2026 y fecha de entrada en vigor 01/10/2026, coherente con su disposición final tercera: «Este real decreto-ley entrará en vigor el día siguiente al de su publicación en el «Boletín Oficial del Estado».»
Es una norma breve. El apartado II de su preámbulo la describe así: «Este real decreto-ley se estructura en un artículo, una disposición derogatoria y tres disposiciones finales.» La fórmula de promulgación indica que se dicta «a propuesta de los Ministros de Política Territorial y Memoria Democrática y del Interior».
El mismo apartado II resume el contenido del artículo único:
«El artículo único regula el régimen aplicable al reintegro de los anticipos a cuenta de las ayudas previstas en el artículo 3 del Real Decreto-ley 6/2024, de 5 de noviembre.»
Para entender de qué anticipos se trata hay que ir a esa norma de 2024.
El punto de partida: los anticipos del artículo 3 bis del Real Decreto-ley 6/2024
El Real Decreto-ley 6/2024, de 5 de noviembre, fue la primera norma de respuesta a la DANA. Su artículo 3 regula las ayudas «destinadas a paliar daños personales, daños materiales en vivienda y enseres, y en establecimientos industriales, mercantiles y de servicios, y por prestaciones personales o de bienes de personas físicas o jurídicas», con remisión al Real Decreto 307/2005.
El artículo 3 bis, rotulado «Anticipos a cuenta», está en su redacción vigente modificado por la disposición final 3.2 del Real Decreto-ley 8/2024, de 28 de noviembre, según la nota del texto consolidado. Su apartado 1 dice:
«Los solicitantes de las ayudas podrán solicitar un anticipo de las mismas mediante la suscripción de una declaración responsable en la que manifiesten que cumplen con todos los requisitos establecidos por el Real Decreto 307/2005, de 18 de marzo, y por este real decreto-ley.»
El apartado 2 fija la cuantía: el anticipo es «por un importe del cincuenta por cien de la ayuda máxima salvo que, junto con la declaración responsable, se hiciera constar un importe solicitado inferior, en cuyo caso el anticipo será del cincuenta por cien de la cantidad solicitada».
Y el apartado 3 contiene la regla a la que remite la norma de 2026. Su segundo inciso dice:
«En los supuestos en que se constatara la inexactitud de la declaración que dio lugar a la concesión de la ayuda, que el anticipo concedido resultara superior al importe de la ayuda finalmente concedida, o que se denegara la ayuda por causa justificada, procederá el reintegro total o parcial de las cantidades percibidas de conformidad con lo establecido en la Ley 38/2003, de 17 de noviembre, General de Subvenciones, sin que en los dos últimos casos resulte exigible el interés de demora previsto en el artículo 37 de dicha norma.»
Sobre las figuras generales pueden consultarse las entradas subvención, reintegro de subvenciones e interés de demora.
El artículo único, apartado 1: las tres circunstancias
El artículo único del Real Decreto-ley 24/2026 se rotula «Requisitos y procedimiento para el reintegro de los anticipos a cuenta de las ayudas previstas en el artículo 3 del Real Decreto-ley 6/2024». Su apartado 1 abre así:
«En aquellos supuestos en los que conforme al artículo 3 bis.3 del Real Decreto-ley 6/2024, de 5 de noviembre, por el que se adoptan medidas urgentes de respuesta ante los daños causados por la Depresión Aislada en Niveles Altos (DANA) en diferentes municipios entre el 28 de octubre y el 4 de noviembre de 2024, procediera el reintegro total o parcial de los anticipos concedidos, los perceptores únicamente deberán reintegrar total o parcialmente las cantidades percibidas cuando concurra alguna de las siguientes circunstancias:»
Letra a): el umbral de renta
La primera circunstancia se formula sobre el IRPF de 2025: «Que la suma de su base imponible general y de la base del ahorro del Impuesto sobre la Renta de las Personas Físicas (IRPF) del ejercicio 2025 sea superior a 42.000 euros.» Sobre el concepto, véase base imponible.
Letra b): renta por debajo del umbral y patrimonio por encima
La segunda combina renta y patrimonio: «Que la suma de su base imponible general y de la base del ahorro del IRPF del ejercicio 2025 no supere la cifra de 42.000 euros, y su patrimonio neto en el año 2025 sea superior a 300.000 euros, de acuerdo con la información de que disponga la Agencia Estatal de Administración Tributaria.»
La misma letra contiene una regla sobre la vivienda habitual: «A estos efectos, no se computará el valor de la vivienda habitual. No obstante, cuando dicho valor exceda de 300.000 euros, solo se considerará el exceso sobre dicha cifra para el cálculo del patrimonio neto.» Sobre el concepto general, véase patrimonio neto.
Y a continuación fija un límite de cuantía: «El importe a reintegrar no podrá ser superior a la diferencia entre la suma de la base imponible general y de la base imponible del ahorro declaradas en el IRPF del ejercicio 2025 y la cuantía de 42.000 euros.»
Letra c): el ámbito subjetivo del Real Decreto-ley 6/2024
La tercera circunstancia remite a la norma de 2024: «No encontrarse dentro del ámbito subjetivo de aplicación del Real Decreto-ley 6/2024, de 5 de noviembre, tal y como lo define su artículo 1.3.»
Ese artículo 1.3 dice, en su texto vigente:
«Las medidas adoptadas en este real decreto-ley serán de aplicación a las personas físicas y entidades públicas o privadas que hayan sufrido daños en sus bienes o derechos como consecuencia directa o indirecta de la Depresión Aislada en Niveles Altos (DANA), en los municipios incluidos en el anexo de esa norma, siempre que resulten acreditados de acuerdo con lo que se establezca en las disposiciones, convenios o cualesquiera otros instrumentos que se formalicen por las Administraciones Públicas en aplicación de lo dispuesto en este real decreto-ley.»
El apartado 1 del artículo único se cierra con una frase sobre la forma del reintegro: «El reintegro se efectuará mediante el ingreso de las cantidades que sean notificadas a la persona interesada en los términos y plazos previstos en este real decreto-ley.»
Apartados 2, 3 y 4: procedimiento, facilidades de pago e información tributaria
El apartado 2 identifica las normas de procedimiento: «El procedimiento a seguir responderá a lo dispuesto en la Ley 38/2003, de 17 de noviembre, General de Subvenciones y el Reglamento de la Ley 38/2003, de 17 de noviembre, General de Subvenciones, aprobado por el Real Decreto 887/2006, de 21 de julio, sin perjuicio de las especialidades previstas en este real decreto-ley.»
El mismo apartado describe la actuación de oficio de la autoridad concedente:
«La autoridad que concedió el anticipo determinará de oficio, sobre la base de la información suministrada por la Agencia Estatal de Administración Tributaria y de los demás datos obrantes en poder de las Administraciones Públicas, la procedencia del reintegro total o parcial y, en su caso, su cuantía, notificando a la persona interesada, en un único acto, la resolución por la que se acuerde el reintegro, con indicación del importe correspondiente y de los plazos para su ingreso en período voluntario de conformidad con lo previsto en el Reglamento General de Recaudación, aprobado por el Real Decreto 939/2005, de 29 de julio.»
Para el caso contrario, el texto dice: «Cuando, como consecuencia de las comprobaciones realizadas, se determine la improcedencia del reintegro, se notificará a la persona interesada la terminación del procedimiento.» Sobre el acto de comunicación, véase notificación.
El apartado 3 es de una sola frase: «Los reintegros podrán beneficiarse de las facilidades de pago previstas en la normativa vigente.» El texto no enumera cuáles son; sobre la figura general puede verse aplazamiento y fraccionamiento del pago.
El apartado 4 regula el flujo de datos:
«La Agencia Estatal de Administración Tributaria proporcionará a la autoridad concedente de los anticipos la información tributaria y patrimonial necesaria para determinar la procedencia del reintegro y, en su caso, calcular su cuantía, sin necesidad de requerir a las personas interesadas la aportación de datos o documentos que ya obren en poder de las Administraciones Públicas.»
Lo que razona el preámbulo
El preámbulo dedica su apartado I a justificar la medida. Lo que sigue son sus propias palabras, atribuidas a la norma y no a esta redacción.
Sobre la finalidad de los anticipos de 2024, el preámbulo dice que el régimen extraordinario era «de naturaleza esencialmente asistencial, protectora y reparadora» y que «Su finalidad no era la promoción de actividades de interés público ni la financiación de proyectos concretos, como resulta propio del régimen ordinario de subvenciones».
Sobre la base jurídica, el texto invoca tres normas. Del artículo 75 de la Ley General Tributaria afirma que «establece que las deudas tributarias únicamente podrán ser objeto de condonación en virtud de ley y con los requisitos que esta determine». De la Ley 47/2003, General Presupuestaria, señala que «en su artículo 7.2 ha previsto la posibilidad de exenciones y condonaciones en el pago de los derechos a la Hacienda Pública estatal, en los casos y formas que determinen las leyes». Y menciona la reforma de 2022 del texto refundido de la Ley Concursal, «al incorporar un régimen de exoneración parcial del crédito público para las personas físicas dentro del mecanismo de segunda oportunidad». Véanse condonación y exoneración del pasivo insatisfecho.
«La indisponibilidad de los créditos públicos no constituye, por tanto, un principio absoluto, sino una regla general susceptible de modulación mediante una norma con rango de ley cuando concurran razones que así lo justifiquen.»
Sobre el criterio elegido, el preámbulo dice que las medidas «se articulan, además, con arreglo a criterios objetivos vinculados a la renta y al patrimonio de los perceptores», y que la determinación del reintegro «se realizará exclusivamente sobre la base de la información tributaria y patrimonial ya obrante en poder de las Administraciones Públicas».
En cuanto a la urgencia, el apartado III la sitúa así: «La extraordinaria y urgente necesidad de esta medida deriva de la inminencia de los procedimientos de comprobación y liquidación de los reintegros correspondientes a los anticipos ya percibidos, así como de la necesidad de dotar de seguridad jurídica tanto a las personas afectadas como a las administraciones competentes para su gestión.»
Disposición derogatoria y disposiciones finales
La disposición derogatoria única es la cláusula genérica: «Quedan derogadas cuantas disposiciones de igual o inferior rango se opongan o contradigan lo establecido en este real decreto-ley.»
La disposición final primera fija el título competencial: «Este real decreto-ley se dicta al amparo de lo establecido en la regla 14.ª del artículo 149.1 de la Constitución Española, que atribuye al Estado las competencias sobre Hacienda general y Deuda del Estado.»
La disposición final segunda habilita al Gobierno: «El Gobierno dictará las disposiciones necesarias para el desarrollo y la ejecución de lo dispuesto en este real decreto-ley.» Y la tercera, ya citada, fija la entrada en vigor al día siguiente de su publicación.
Qué no dice esta publicación
El acuerdo de 20 de octubre se limita a dejar constancia de la convalidación. No reproduce el debate, no recoge el resultado de la votación ni indica si se acordó tramitar el texto como proyecto de ley.
El real decreto-ley tampoco enumera qué facilidades de pago son aplicables, ni fija en su articulado plazos de ingreso propios: remite, para el período voluntario, al Reglamento General de Recaudación.
Si una situación concreta encaja en alguna de las tres letras del apartado 1, o cómo se calcula un importe determinado, son cuestiones que requieren examinar la resolución notificada y los datos del caso con un profesional. Esta pieza no da respuesta a esas preguntas y no debe leerse como asesoramiento.
Preguntas frecuentes
¿Qué ha publicado el BOE el 20 de octubre de 2026 sobre la DANA?
La Resolución de 16 de octubre de 2026, del Congreso de los Diputados (BOE-A-2026-21787), que ordena publicar el acuerdo por el que la Diputación Permanente del Congreso convalidó el Real Decreto-ley 24/2026, de 29 de septiembre. Esa norma regula el reintegro de los anticipos a cuenta de las ayudas del artículo 3 del Real Decreto-ley 6/2024.
¿Por qué convalida la Diputación Permanente y no el Pleno del Congreso?
El acuerdo publicado lo atribuye a «la Diputación Permanente del Congreso de los Diputados». El artículo 78.2 de la Constitución encomienda a las Diputaciones Permanentes «asumir las facultades que correspondan a las Cámaras, de acuerdo con los artículos 86 y 116, en caso de que éstas hubieren sido disueltas». Las Cortes fueron disueltas por el Real Decreto 806/2026.
¿Qué circunstancias recoge el Real Decreto-ley 24/2026 para el reintegro de los anticipos?
El artículo único dice que los perceptores «únicamente deberán reintegrar total o parcialmente las cantidades percibidas» cuando concurra alguna de tres circunstancias: a) suma de base imponible general y del ahorro del IRPF de 2025 superior a 42.000 euros; b) esa suma no superior a 42.000 euros y patrimonio neto en 2025 superior a 300.000 euros, con la regla especial sobre la vivienda habitual; c) no encontrarse dentro del ámbito subjetivo del artículo 1.3 del Real Decreto-ley 6/2024.
¿Tienen que aportar documentos los perceptores?
El apartado 4 del artículo único dice que la Agencia Estatal de Administración Tributaria proporcionará la información a la autoridad concedente «sin necesidad de requerir a las personas interesadas la aportación de datos o documentos que ya obren en poder de las Administraciones Públicas». El apartado 2 añade que la autoridad determinará la procedencia del reintegro de oficio y lo notificará «en un único acto».
¿Dónde puedo leer otras convalidaciones y decisiones recientes sobre reales decretos-leyes?
En esta misma sección se han descrito la convalidación del Real Decreto-ley 23/2026 sobre La Palma y la derogación de los Reales Decretos-leyes 26 y 27/2026 sobre vivienda.
Fuentes
- Resolución de 16 de octubre de 2026, del Congreso de los Diputados, por la que se ordena la publicación del Acuerdo de convalidación del Real Decreto-ley 24/2026, de 29 de septiembre (BOE de 20 de octubre de 2026) (se abre en una pestaña nueva)
- Real Decreto-ley 24/2026, de 29 de septiembre (BOE núm. 241, de 30 de septiembre de 2026) (se abre en una pestaña nueva)
- Real Decreto-ley 6/2024, de 5 de noviembre (texto consolidado), artículos 1 y 3 bis (se abre en una pestaña nueva)
- Constitución Española (texto consolidado), artículos 78 y 86 (se abre en una pestaña nueva)
María Eugenia de Araujo
Coordinadora Editorial
Coordina la línea editorial de Derecho Abogados: firma y revisa las piezas de actualidad jurídica, las fichas del diccionario y los contenidos de cada especialidad del directorio. En cada pieza cita la norma o la sentencia que la sustenta, para que lo que se lee aquí se pueda comprobar en la fuente original.